
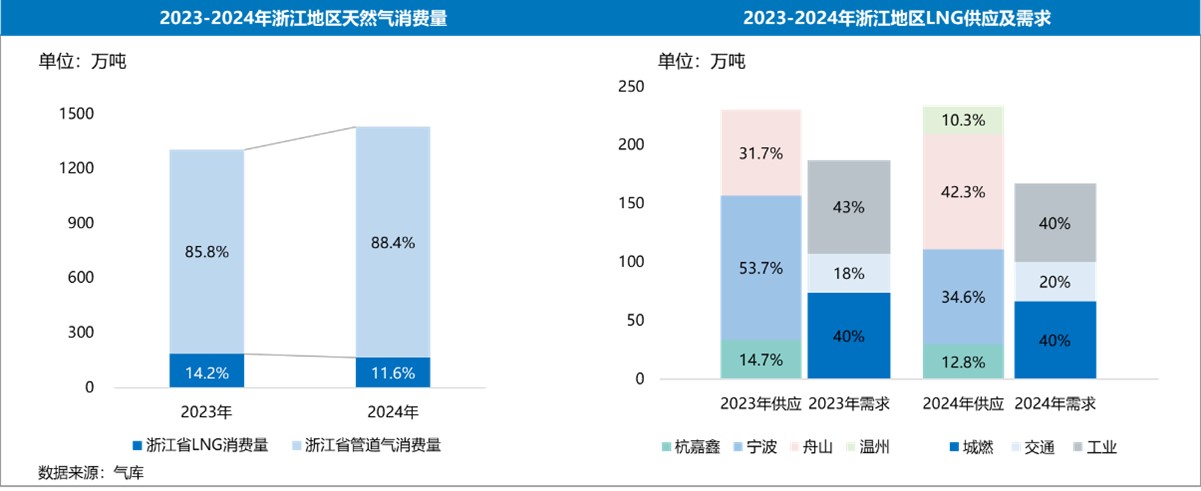
2024年,浙江地区出厂价格均价为4480元/吨,较2023年同比下降9.09%,呈现出运营主体多元化,营销方式灵活化等特点。供应方面,浙江省LNG接收站接卸LNG共计824万吨,其中,LNG供应总量234万吨,同比增加1.3%。需求方面,浙江省天然气消费量达到200.14亿方,其中,LNG消费量达到166万吨,同比减少近10%。
2025年,浙江省生产总值增速目标保持在5.5%左右。LNG接转能力预计将增加1450万吨/年,但对浙江LNG消费量增长的带动有限,终端仍将以谨慎采购刚需为主。预计2025年浙江地区LNG价格整体略低于2024年。
LNG价格:LNG价格降幅较大,销售方式灵活
2024年,浙江地区LNG出厂价格均价为4480元/吨,较2023年同比下降9.09%,LNG价格走势与华东地区LNG走势趋同,但降幅高于华东地区整体水平。
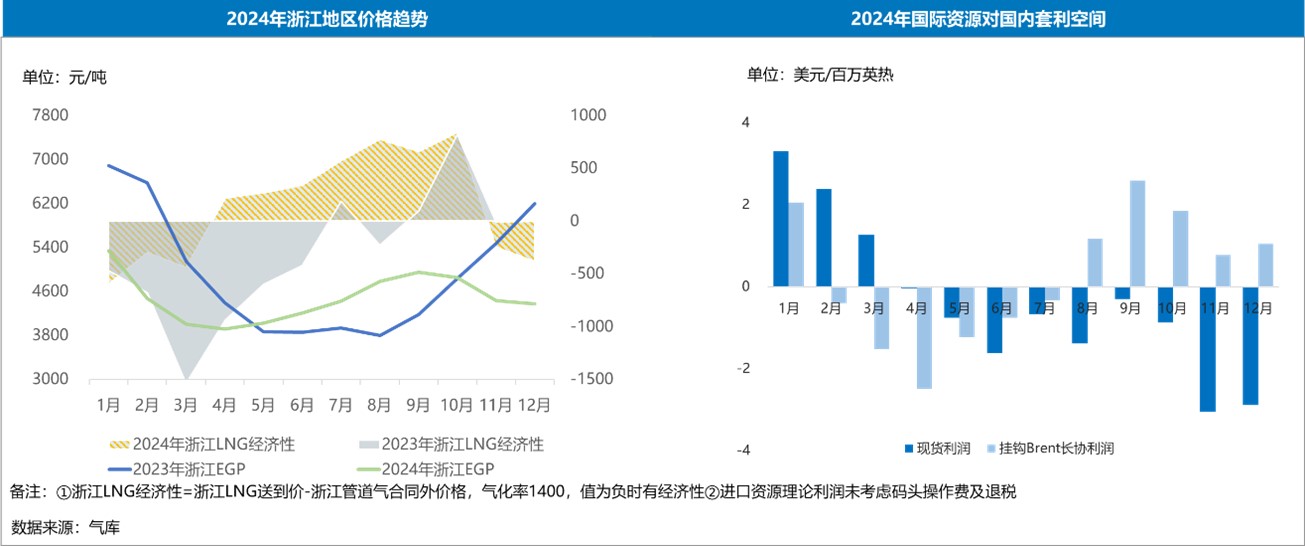
由于2024年浙江地区LNG需求收缩,省内LNG资源竞争激烈,为保证顺利销售,各接收站出货主体多寻找机会积极外流。因此,2024年运距由以往近途(200公里以内)辐射向中途(200-500公里)转移。
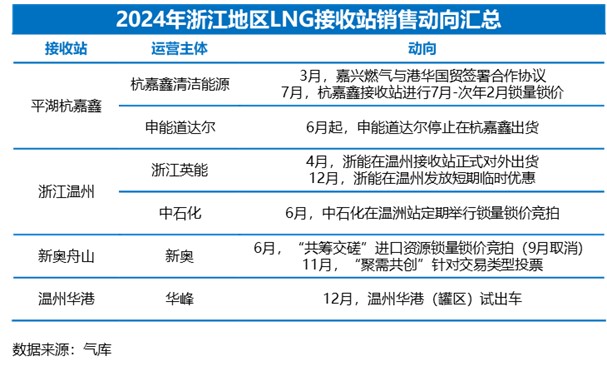
同时,为确保销售顺利,2024年浙江地区接收站在优惠、资源合作、基础设施应用等方面呈现出较强的灵活性。除发放优惠券等销售政策外,还呈现出上游供应主体间的资源灵活交换,例如新奥舟山接收站为中石油、中石化、浙能提供气态代加工服务,浙江英能在北仑接收站出售液态资源,嘉兴燃气租用安徽芜湖接收站的储罐等。
LNG供需:省内LNG需求收缩,资源积极外流
供应方面,2024年,浙江省在运LNG接收站接卸LNG共计824万吨,同比增加近26%,其中,LNG供应总量234万吨,同比增加1.3%。
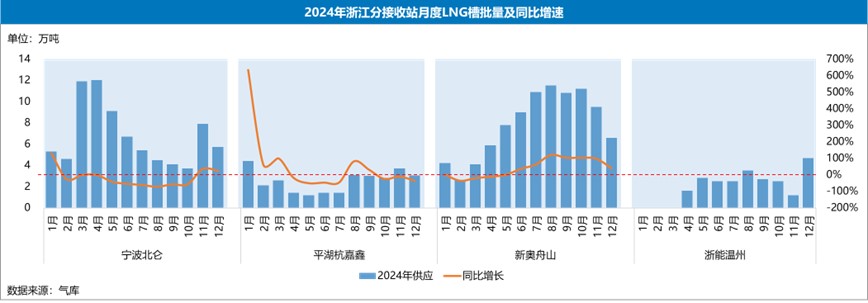
分接收站来看,宁波北仑接收站LNG接卸量居首,占浙江省LNG总接卸量的52.5%,但LNG槽批量略有减少;由于6月起申能道达尔停止在杭嘉鑫接收站出售LNG资源,因此上半年液态销售力度相对更大;新奥舟山接收站自二季度以来始终保持较高的液态出货量,已成为2024年浙江LNG供应量最大的接收站;温州接收站自2024年4月起正式对外出货,其中12月提供短期促销优惠后销售量大幅提升。
需求方面,2024年浙江省生产总值增速5.5%左右,天然气消费量达到200.14亿方(折合约1429.6万吨),同比增长9.5%,其中,LNG消费量达到166万吨,同比减少近10%。具体来看,交通板块,因浙江地区加气站数量有限,该板块用量虽有增长,但涨幅有限;城燃板块,由于二三季度LNG相对经济性欠佳,四季度前冬偏暖,城燃板块LNG用量占比持稳,用量略有收缩;工业板块,2024年全省规模以上工业增加值增长7.5%,但受房地产及外贸等行业影响,部分轻工业产业需求不振,加上工业园区逐渐连通天然气管网,长期采购LNG的工业终端减少,工业用LNG多以短时补库为主。
2025年展望:供需关系进一步宽松,LNG价格有回落预期
据政府工作报告,浙江省预计2025年将保持生产总值增速5.5%。具体将聚焦于壮大集成电路、智能光伏等数字产业集群发展,深化高端装备、新能源汽车、新材料等优势产业集群建设,优先支持高端新材料、生命健康等领域,强化企业信心、增强产业集群竞争力。
供应方面:2025年浙江地区预计将有北仑三期、舟山三期、温州华港、君安台州四座接收站的投产计划,LNG接转能力共计增加1450万吨/年。考虑到浙江进口企业只有较少的长协合同将在2025年进入履约,加上国际LNG现货价格走势仍有不确定性,预计浙江LNG进口量的增长受新投接收站投产带动有限。
需求方面:当前全球经济不确定性增强、面临的风险挑战增多,作为外贸大省,浙江省相关产业发展面临不少的压力,预计工业端仍将以谨慎采购刚需为主。浙江省在运LNG加气站数目有限,尽管LNG经济性有望保持,但浙江省车船用量预计增长有限。整体来看,浙江省LNG消费量有进一步收缩的预期。
价格方面: 2025年浙江地区天然气供需关系将持续保持宽松,预计LNG价格整体略低于2024年。一方面,需关注LNG主要供应主体在2025年的销售策略;另一方面,需持续关注国际现货资源价格走势,若现货价格较低,发生资源踩踏的风险提升。
